
中國人壽已改名凱基人壽,鑫鑫向榮保障、適合誰買這篇一次看懂
鑫鑫向榮變額壽險是中國人壽還是凱基人壽?鑫鑫向榮變額壽險是什麼?誰適合買鑫鑫向榮變額壽險?
目錄
鑫鑫向榮變額壽險是中國人壽還是凱基人壽?
鑫鑫向榮變額壽險最早是中國人壽所推出的商品,中國人壽於 2024 年改名為凱基人壽,鑫鑫向榮變額壽險變更為凱基人壽所發行,內容與原保單權益皆不變,依舊是目前市面上投資型商品的熱品選項。
鑫鑫向榮變額壽險是什麼?
鑫鑫向榮變額壽險屬於投資型保單,保單帳戶價值會連結投資標的並隨市值漲跌,投資風險由要保人自行承擔,跟傳統壽險保證領回的性質不同。
投資型保單與一般壽險差別在哪?
兩者核心差異在於投資靈活性。
投資型保單讓保戶自主決定投資標的,兼顧保障與增值;傳統壽險則強調保證給付與風險規避,無法參與市場投資報酬。
鑫鑫向榮變額壽險中,壽險是什麼?
壽險就是「留給家人的最後一份責任與愛」。它以生命為標的,當被保險人不幸身故或發生完全失能時,保險公司會啟動理賠,第一時間撥付一筆確定的身故保險金給指定的受益人。
它的核心價值不是為了自己,而是確保家庭經濟支柱萬一不在時,家人的房貸、生活費與孩子的教育基金能無縫接軌,不讓家庭財務瞬間崩塌。
鑫鑫向榮變額壽險保額多少才夠?
用「家庭責任公式」精準量化
壽險保額的規劃,本質就是「清償負債+預留生活責任金」的總和。 以一位揹負 800 萬房貸、且有一名需撫養 10 年至成年孩子(每月固定生活教育費 2 萬元,10 年共 240 萬元)的家庭支柱為例:
- 未清償負債: 房貸 800 萬元
- 子女撫養責任: 240 萬元(2 萬 × 12 個月 × 10 年)
- 建議最低保額: 1,040 萬元
在投保「鑫鑫向榮變額壽險」時,將保額錨定在 1,040 萬元,便能確保無論市場如何震盪或意外何時發生,都能第一時間留給家人無債一身輕的房子與穩定的生活費,守護家庭生活水準不被改變。
若家庭責任、負債較少,可以依照不同年齡選擇最低的壽險保額,當未來責任增加時,可以再提高壽險保額。
誰適合買鑫鑫向榮變額壽險?
鑫鑫向榮變額壽險適合各階段年齡投保,從剛出社會的年輕人能夠透過每個月繳費累積資產,
中年有家庭、小孩的上班族可以用很少的保費提高保障,產生極大槓桿,保障家庭責任。
但要留意帳戶價值會隨投資市場波動,建議先確認自己能承擔多少波動風險,再跟業務員討論適合的保額與投入金額。
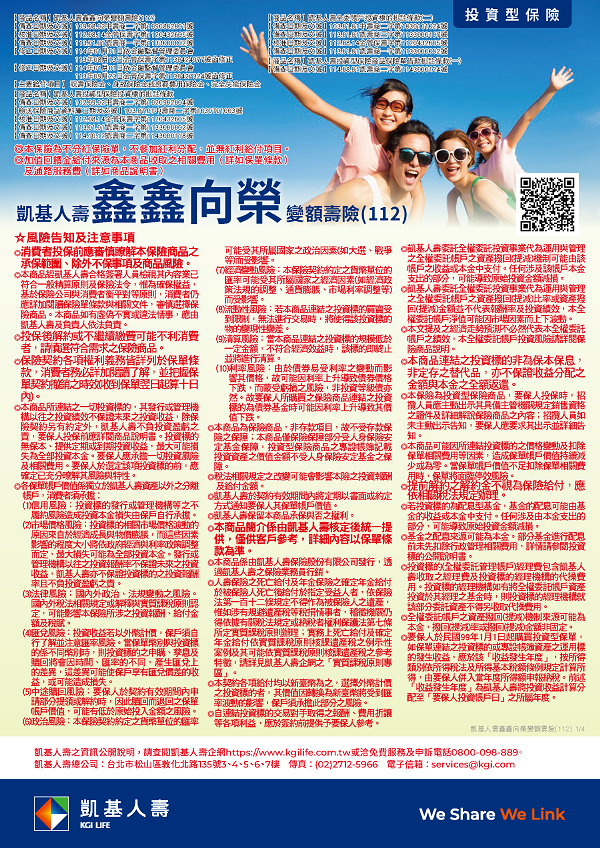
這張保單屬於業務通路專屬商品,無法在官網或線上通路直接投保,需透過保險業務員辦理,若有興趣可以進一步洽詢。
有關鑫鑫向榮變額壽險相關Q&A
1.投資型保單會虧損嗎?
鑫鑫向榮變額壽險屬於投資型保單,跟其他投資型保單一樣會有虧損的可能,由保戶自行承擔,在挑選基金時優先選擇在趨勢上、長期穩健的基金。
2.投資型保單解約需要多少費用?
鑫鑫向榮變額壽險屬於投資型保單,跟其他投資型保單解約時一樣,你實際拿回的金額是「保單帳戶價值扣除解約費用」,且前5年解約通常損失最大。
- 解約費用(後收費用):通常在前5至7年收取。第1年解約費用率約5-7%,逐年遞減,通常到第6年起歸零(實際依各保單條款為準)。
解約前的替代方案
- 調降目標保費:降低未來要投入的金額,避免直接解約認賠已繳的前置費用。
- 轉換投資標的:若因標的表現不佳而想出場,可在免費次數內轉換至其他基金。
3.投資型保單繳多久?
鑫鑫向榮變額壽險屬於投資型保單,跟其他投資型保單一樣沒有強制一定要繳費多久,因為它採取「彈性繳費」機制,可以隨時停繳或調整保費,但保險王會建議至少繳費 10 年。
- 前期費用較高:投資型保單在前幾年會扣除較高的「前置費用」與「保險成本」。如果太早停繳或解約,已繳的費用可能還沒攤平,容易發生虧損。
4.投資型保單如何贖回?
鑫鑫向榮變額壽險屬於投資型保單,投資型保單的「贖回」主要分為部分提領(領出部分現金)與完全解約(終止整份契約)兩種方式。
部分保險公司可以自行上網操作,也可以透過業務員變更。
鑫鑫向榮變額壽險是凱基人壽(原中國人壽)投資型保單,帳戶價值隨市場波動,保額可用家庭責任公式估算,建議先與業務員討論投入金額。
本文僅供參考,實際保障內容、費用與投資標的績效請以正式保單條款及商品說明書為準,過去績效不代表未來獲利。